


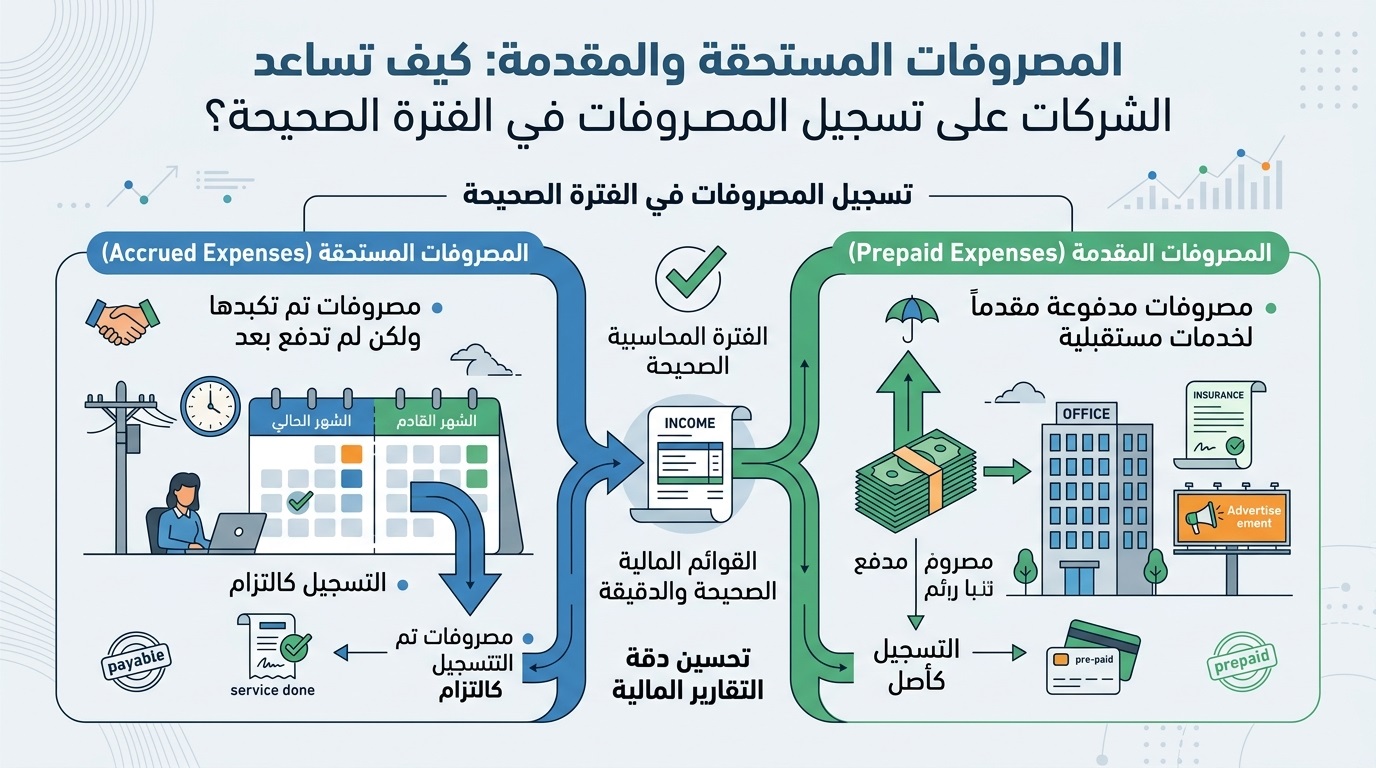
المصروفات المستحقة والمقدمة: كيف تساعد الشركات على تسجيل المصروفات في الفترة الصحيحة؟
قد تنتهي الفترة المحاسبية بينما تكون بعض الخدمات قد تم الحصول عليها ولم تُدفع قيمتها بعد، أو تكون الشركة قد دفعت مقابل خدمة ستستفيد منها خلال فترات مالية قادمة. وفي كلتا الحالتين، لا يكون تسجيل المصروف بالكامل في توقيت الدفع هو المعالجة المحاسبية المناسبة بالضرورة.
هنا تظهر أهمية المصروفات المستحقة والمقدمة، باعتبارها من الموضوعات التي تساعد المحاسب على تحميل كل فترة مالية بالمصروفات التي تخصها فعليًا، بدلًا من الاعتماد على تاريخ الدفع فقط.
وتزداد أهمية هذه المعالجة في الشركات التي لديها التزامات شهرية متكررة أو عقود وخدمات مدفوعة مقدمًا، لأن تجاهلها قد يؤدي إلى اختلاف صورة المصروفات من فترة إلى أخرى.
ما المقصود بالمصروف المستحق؟
المصروف المستحق هو مصروف يخص الفترة المالية الحالية، لكن الشركة لم تقم بسداده أو تسجيل فاتورته بعد.
فمثلًا، قد تستخدم الشركة خدمات معينة خلال شهر ديسمبر، ولكن الفاتورة الخاصة بهذه الخدمات تصل في يناير.
في هذه الحالة، فإن المصروف يخص شهر ديسمبر من الناحية المحاسبية، حتى لو تم السداد أو استلام الفاتورة في الشهر التالي.
ويحتاج المحاسب إلى إثبات المصروف في الفترة التي حدث فيها فعليًا، وفقًا للمعالجة المحاسبية المعتمدة لدى الشركة.
ما المقصود بالمصروف المقدم؟
المصروف المقدم هو مبلغ تدفعه الشركة مقدمًا مقابل خدمة أو منفعة سيتم الاستفادة منها خلال فترة مستقبلية.
ومن الأمثلة على ذلك دفع إيجار أو اشتراك أو تأمين مقدمًا لفترة تمتد لأكثر من شهر.
في هذه الحالة لا يُفترض بالضرورة تحميل الفترة الحالية بكامل قيمة المبلغ، لأن جزءًا من المنفعة يتعلق بفترات مالية لاحقة.
لذلك يتم توزيع المصروف على الفترات التي تستفيد فيها الشركة من الخدمة، وفقًا لطبيعة العملية والمعالجة المحاسبية المناسبة.
ما الفرق بين المصروف المستحق والمصروف المقدم؟
الفرق الأساسي يتعلق بتوقيت الاستفادة من الخدمة وتوقيت الدفع.
في المصروف المستحق، تكون الشركة قد حصلت على الخدمة أو تحملت المصروف، لكن الدفع أو التسجيل قد يحدث لاحقًا.
أما في المصروف المقدم، فتكون الشركة قد دفعت بالفعل، لكن الاستفادة من الخدمة تمتد إلى فترة مستقبلية.
وهذا الفرق مهم عند إعداد الحسابات، لأن تسجيل النوعين بنفس الطريقة قد يؤدي إلى تحميل الفترة المالية بمصروفات لا تخصها أو استبعاد مصروفات تخصها بالفعل.
لماذا تعتبر المعالجة الصحيحة للمصروفات مهمة؟
تسجيل المصروفات في الفترة المناسبة يساعد على تقديم صورة أكثر دقة عن نتائج أعمال الشركة.
فعلى سبيل المثال، إذا تم تسجيل مصروف يخص شهر يناير بالكامل في ديسمبر لمجرد أن الشركة قامت بالدفع مقدمًا، فقد تظهر مصروفات ديسمبر أعلى من حقيقتها، بينما تظهر مصروفات يناير أقل من المفترض.
وبالمثل، إذا لم يتم إثبات مصروف مستحق يخص ديسمبر، فقد تظهر نتائج ديسمبر بصورة لا تعكس جميع الالتزامات والمصروفات المتعلقة بالفترة.
لذلك لا يتعلق الأمر بمجرد توقيت القيد، وإنما بدقة المعلومات التي تعتمد عليها الإدارة والمحاسب عند تحليل أداء الشركة.
أمثلة على المصروفات المستحقة
تختلف طبيعة المصروفات المستحقة حسب نشاط الشركة، ومن أمثلتها:
* رواتب أو أجور تخص فترة ولم يتم صرفها بعد.
* خدمات تم الحصول عليها ولم تصل فاتورتها.
* فوائد أو التزامات مالية مستحقة.
* خدمات تشغيلية تمت خلال الشهر ولم تتم تسويتها بعد.
* بعض المصروفات التي يتم تحديد قيمتها أو تسويتها بعد انتهاء الفترة.
وفي كل حالة، يحتاج المحاسب إلى تحديد الفترة التي تخصها العملية والقيمة التي ينبغي إثباتها، مع مراجعتها عند تسوية المصروف لاحقًا.
أمثلة على المصروفات المقدمة
من أمثلة المصروفات المقدمة:
* إيجار مدفوع مقدمًا.
* وثائق تأمين لفترات مستقبلية.
* اشتراكات سنوية في خدمات أو برامج.
* عقود صيانة مدفوعة مقدمًا.
* خدمات يتم سداد قيمتها مقدمًا قبل الاستفادة منها.
وفي هذه الحالات يتم التعامل مع الجزء الذي يخص الفترات المستقبلية وفقًا للمعالجة المحاسبية المناسبة، ثم تحميل كل فترة بالجزء الخاص بها.
كيف تؤثر المصروفات المستحقة والمقدمة على التقارير المالية؟
تؤثر هذه العمليات على أكثر من جانب في البيانات المالية، لأنها ترتبط بتوقيت الاعتراف بالمصروفات والالتزامات والأرصدة المرتبطة بها.
فعند إثبات المصروفات المستحقة، تظهر الالتزامات التي تتحملها الشركة ولم يتم سدادها بعد.
أما المصروفات المقدمة، فقد يظهر الجزء الذي يخص الفترات المستقبلية ضمن الأرصدة التي لم تتحول بعد إلى مصروف للفترة الحالية.
ولهذا فإن التعامل الصحيح معها يساعد على تحسين دقة البيانات التي تعتمد عليها الإدارة عند تقييم الأداء المالي.
كيف يساعد نظام ERP في إدارة المصروفات المستحقة والمقدمة؟
مع زيادة عدد العمليات والعقود والمصروفات المتكررة، قد يصبح من الصعب متابعة هذه البنود يدويًا، خصوصًا عندما تكون البيانات موزعة بين ملفات مختلفة.
يساعد نظام ERP على تجميع البيانات المالية في نظام واحد، وربط العمليات بالحسابات والمستندات ذات الصلة، مما يسهل على المحاسب مراجعة المصروفات ومعرفة العمليات التي تحتاج إلى معالجة أو تسوية.
كما يساعد تنظيم البيانات داخل النظام على تقليل الاعتماد على الذاكرة أو المتابعة اليدوية، خاصة بالنسبة للمصروفات التي تتكرر بصورة شهرية أو تمتد لفترات طويلة.
أهمية المتابعة الدورية للمصروفات
لا يكفي تسجيل المصروف المستحق أو المقدم مرة واحدة، بل يجب مراجعته مع مرور الفترات المالية.
فقد يتم سداد المصروف المستحق لاحقًا، أو تنتهي الفترة التي كان المصروف المقدم يغطيها، أو تتغير قيمة العقد أو مدة الخدمة.
لذلك تحتاج الإدارة المالية إلى مراجعة هذه الأرصدة بشكل دوري للتأكد من استمرارها وصحة قيمتها وعدم وجود أرصدة قديمة لم تتم معالجتها.
مثال عملي
لنفترض أن شركة دفعت 120 ألف جنيه مقابل عقد خدمة لمدة 12 شهرًا.
إذا كان العقد يغطي الفترة من يناير إلى ديسمبر، فلا يعني دفع الـ120 ألف جنيه مقدمًا أن كامل المبلغ يمثل مصروف شهر يناير.
وفقًا لطبيعة المعالجة المحاسبية، يتم توزيع تكلفة الخدمة على الفترات التي تستفيد منها الشركة، بحيث يتحمل كل شهر الجزء الذي يخصه.
وفي حالة أخرى، إذا حصلت الشركة على خدمة خلال ديسمبر بقيمة 15 ألف جنيه ولم تصل الفاتورة إلا في يناير، فيجب مراعاة أن المصروف يخص ديسمبر عند إعداد حسابات الفترة، مع معالجة التسوية عند وصول المستند.
دور النظام المحاسبي في تقليل أخطاء التوقيت
من أكثر الأخطاء التي قد تواجه المحاسب تسجيل المصروف بناءً على تاريخ الدفع فقط دون النظر إلى الفترة التي تخصها الخدمة.
وهنا تظهر أهمية وجود نظام محاسبي منظم يسمح بالرجوع إلى تفاصيل العملية، وتاريخها، والمستند المرتبط بها، والحساب المستخدم في تسجيلها.
وكلما كانت البيانات أكثر تنظيمًا، أصبحت عملية المراجعة الشهرية أسهل، وأصبح اكتشاف الأرصدة التي تحتاج إلى تسوية أكثر وضوحًا.
دور Kanz ERP في تنظيم المعالجة المحاسبية
يساعد Kanz ERP الشركات على تنظيم البيانات والعمليات المحاسبية ضمن بيئة متكاملة، بما يدعم المحاسب في متابعة الحركات المالية والرجوع إلى تفاصيلها عند الحاجة.
وعند التعامل مع المصروفات المستحقة والمقدمة، يمثل تنظيم البيانات وربط العمليات بالمستندات والحسابات عاملًا مهمًا في تسهيل المراجعة الدورية والتسويات.
وتزداد قيمة هذا التنظيم في الشركات التي تتعامل مع عدد كبير من العقود والمصروفات المتكررة، حيث يصبح من الصعب الاعتماد على ملفات منفصلة لمتابعة كل بند وتوقيت استحقاقه.
تساعد المعالجة الصحيحة للمصروفات المستحقة والمقدمة على تسجيل المصروفات في الفترات التي تخصها، وتمنح الإدارة صورة أكثر دقة عن نتائج أعمال الشركة والتزاماتها.
ومع زيادة حجم العمليات المالية، يصبح تنظيم هذه البنود ومراجعتها بصورة دورية أكثر أهمية، خصوصًا عندما ترتبط بعقود وخدمات تمتد لعدة أشهر.
ومن خلال نظام ERP متكامل مثل Kanz ERP، يمكن تنظيم البيانات المحاسبية وتسهيل متابعة العمليات والتسويات، بما يدعم دقة العمل المحاسبي ويساعد الإدارة على الاعتماد على بيانات مالية أكثر تنظيما.

اترك تعليقاً