


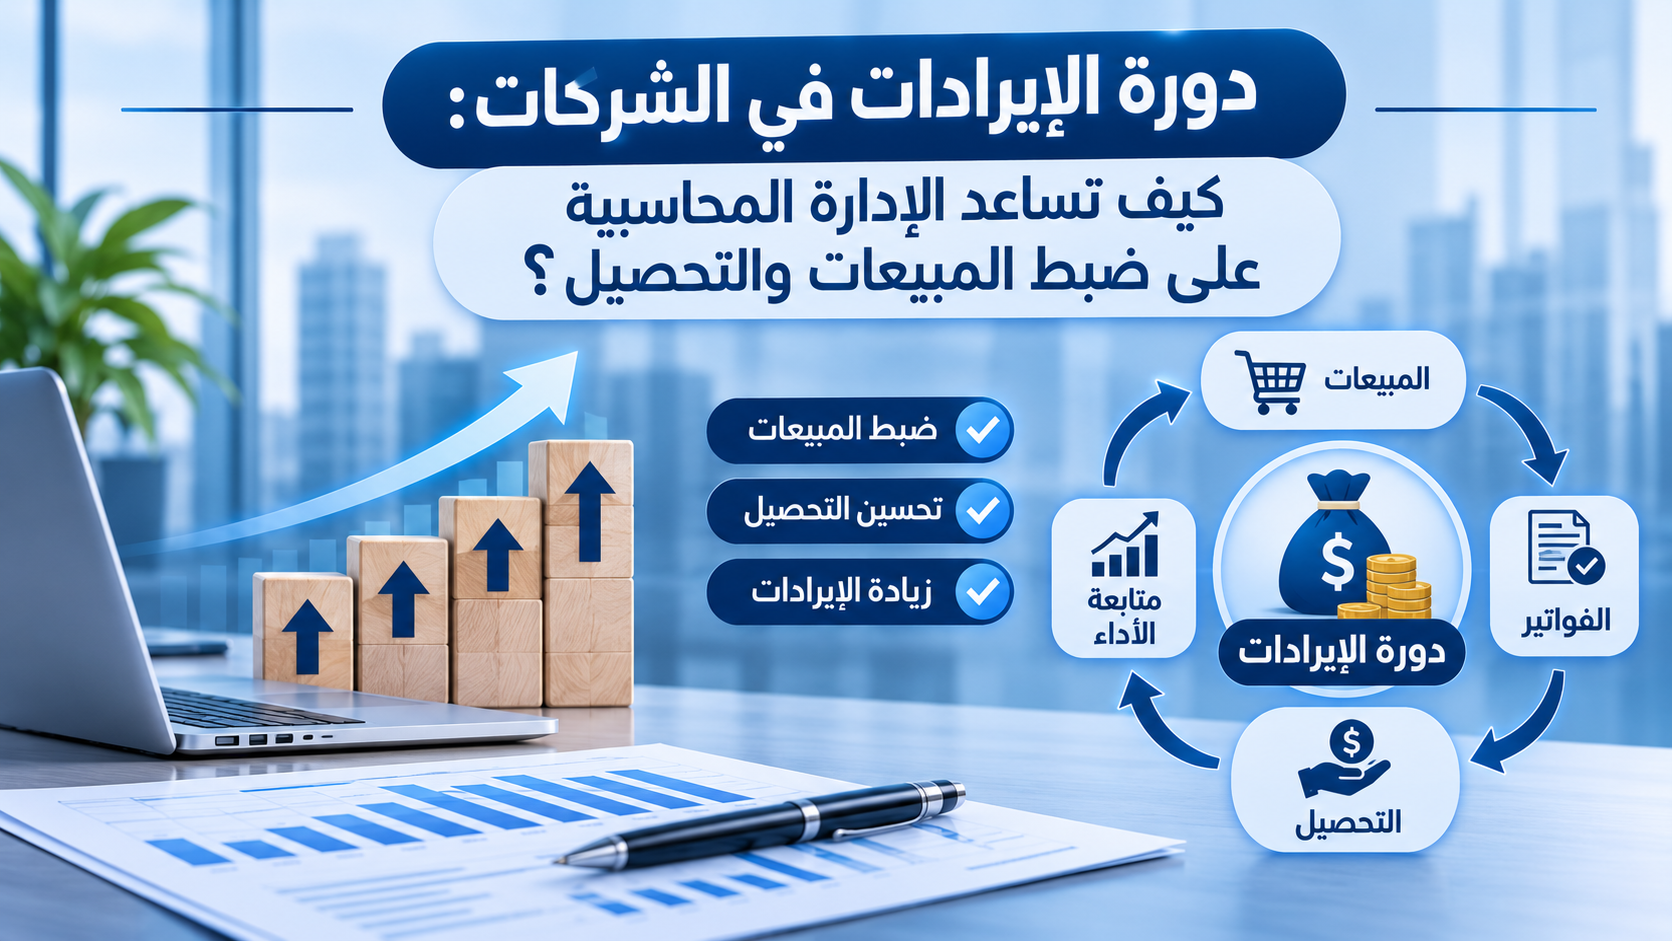
دورة الإيرادات في الشركات: كيف تساعد الإدارة المحاسبية على ضبط المبيعات والتحصيل؟
لا تنتهي العملية التجارية داخل الشركة بمجرد بيع منتج أو تقديم خدمة للعميل، فهناك مجموعة من الإجراءات المالية والمحاسبية التي تبدأ من تسجيل عملية البيع، مرورًا بإصدار الفاتورة وإثبات الإيراد، وصولًا إلى متابعة التحصيل ومراجعة المبالغ المستحقة.
وتُعرف هذه الإجراءات مجتمعة باسم دورة الإيرادات، وهي من أهم الدورات التشغيلية التي تؤثر في الأداء المالي للشركة، لأنها ترتبط مباشرة بحركة المبيعات وتدفق الأموال ودقة الحسابات.
ومع زيادة عدد العملاء وتنوع طرق البيع والتحصيل، قد تواجه الشركات صعوبة في متابعة جميع مراحل العملية، خاصة إذا كانت البيانات موزعة بين أقسام المبيعات والحسابات والتحصيل.
لذلك تحتاج الإدارة إلى تنظيم دورة الإيرادات بصورة تضمن تسجيل العمليات في توقيتها الصحيح، ومتابعة المبالغ المستحقة، وتقليل الفجوات بين تنفيذ عمليات البيع وتحصيل قيمتها.
ما المقصود بدورة الإيرادات؟
دورة الإيرادات هي مجموعة العمليات والإجراءات التي تمر بها الشركة منذ بدء التعامل التجاري مع العميل وحتى تسجيل الإيراد ومتابعة تحصيل المبلغ المستحق.
وتختلف تفاصيل الدورة حسب طبيعة النشاط؛ فالشركات التجارية لديها إجراءات مرتبطة ببيع المنتجات وتسليمها، بينما قد تعتمد الشركات الخدمية على العقود ومراحل تنفيذ الخدمات والفواتير الدورية.
لكن بصورة عامة، تتضمن دورة الإيرادات عدة مراحل أساسية:
* استقبال طلب العميل أو الاتفاق على تقديم الخدمة.
* مراجعة شروط البيع والائتمان.
* تنفيذ عملية البيع أو تقديم الخدمة.
* إصدار الفاتورة وتسجيل العملية.
* إثبات الإيراد وفقًا للمعالجة المحاسبية المناسبة.
* متابعة المبالغ المستحقة.
* تحصيل المدفوعات ومطابقتها مع الفواتير.
* معالجة المرتجعات والخصومات والتسويات عند وجودها.
ويؤدي تنظيم هذه المراحل إلى تحسين الرقابة على الإيرادات، وتسهيل مراجعة العمليات المالية المرتبطة بالعملاء.
ما أهمية تنظيم دورة الإيرادات داخل الشركات؟
تؤثر دورة الإيرادات في أكثر من جانب من جوانب العمل؛ فهي لا تتعلق بالمبيعات فقط، بل تشمل دقة التسجيل المحاسبي وسرعة التحصيل والقدرة على متابعة المستحقات.
وعندما تكون الإجراءات غير واضحة، قد تظهر مشكلات مثل تأخر إصدار الفواتير، أو عدم تسجيل بعض العمليات، أو وجود اختلافات بين بيانات المبيعات والحسابات.
ومن أهم فوائد تنظيم دورة الإيرادات:
تحسين دقة تسجيل المبيعات
يساعد وجود إجراءات واضحة على التأكد من تسجيل عمليات البيع والخدمات المقدمة بصورة صحيحة، مع الاحتفاظ بالمستندات التي تدعم كل عملية.
تقليل تأخر الفواتير
عندما تكون هناك آلية محددة لإصدار الفواتير بعد تنفيذ عمليات البيع أو تقديم الخدمات، تقل احتمالية تأخر تسجيل المستحقات ومتابعتها.
تحسين متابعة التحصيل
يساعد تنظيم الدورة على معرفة الفواتير التي تم تحصيلها، والفواتير التي ما زالت مستحقة، والمبالغ التي تجاوزت مواعيد السداد.
تعزيز الرقابة الداخلية
يساعد توزيع المسؤوليات بين المبيعات والحسابات والتحصيل على تقليل الأخطاء، وتحديد المسؤول عن كل مرحلة من مراحل العملية.
ما الفرق بين تسجيل الإيراد وتحصيله؟
من الأخطاء الشائعة الخلط بين الإيراد النقدي والإيراد المحاسبي، رغم أن لكل منهما مفهومًا مختلفًا.
تسجيل الإيراد يعني الاعتراف بالإيراد محاسبيًا عند استيفاء شروط الاعتراف به وفقًا للمعيار المحاسبي المطبق، بينما التحصيل يعني استلام الشركة للمبلغ المستحق من العميل.
فعلى سبيل المثال، إذا باعت الشركة منتجات بقيمة 100 ألف جنيه بالآجل، فقد يتم إثبات الإيراد والمبلغ المستحق على العميل وفقًا للمعالجة المحاسبية المناسبة، رغم أن الشركة لم تحصل على قيمة البيع بعد.
وعندما يسدد العميل المبلغ لاحقًا، يتم تسجيل عملية التحصيل وتسوية المبلغ المستحق.
وهذا التمييز مهم لأن زيادة المبيعات لا تعني بالضرورة زيادة النقدية المتاحة، فقد تحقق الشركة إيرادات مرتفعة بينما تتأخر عملية تحصيل جزء كبير منها.
ما المشكلات التي قد تواجه الشركات أثناء إدارة دورة الإيرادات؟
تختلف المشكلات حسب طبيعة النشاط وحجم العمليات، لكن هناك مجموعة من التحديات المتكررة.
تأخر إصدار الفواتير
قد يؤدي عدم وجود تنسيق واضح بين المبيعات والحسابات إلى تأخر إصدار الفواتير بعد تنفيذ عمليات البيع أو تقديم الخدمات، مما يؤخر متابعة المستحقات.
عدم تطابق الفواتير مع المدفوعات
قد يقوم العميل بسداد أكثر من فاتورة في دفعة واحدة، أو يسدد جزءًا من فاتورة، وهو ما يتطلب مراجعة دقيقة لربط المدفوعات بالمستحقات الصحيحة.
ضعف متابعة المبالغ المستحقة
عندما لا توجد آلية منتظمة لمراجعة أرصدة العملاء، قد تتراكم الفواتير المتأخرة دون متابعة مناسبة.
اختلاف البيانات بين الإدارات
قد تختلف بيانات المبيعات عن البيانات المسجلة في الحسابات بسبب تأخر تحديث المعلومات أو تكرار إدخالها أو وجود أخطاء في المستندات.
صعوبة معالجة المرتجعات والخصومات
تحتاج عمليات المرتجعات والخصومات إلى مستندات وموافقات ومعالجة محاسبية واضحة حتى لا تؤثر في دقة الإيرادات المسجلة.
كيف تتم الرقابة على دورة الإيرادات؟
تبدأ الرقابة الفعالة بتحديد مسؤوليات كل إدارة، ووضع إجراءات واضحة لكل مرحلة من مراحل البيع والتحصيل.
فعلى سبيل المثال، يجب أن تكون هناك مستندات تؤيد تنفيذ عملية البيع، وإجراءات معتمدة لإصدار الفواتير، ومراجعة دورية للمبالغ المستحقة على العملاء.
كما ينبغي الفصل بين المهام قدر الإمكان، بحيث لا تكون جميع مراحل العملية تحت سيطرة شخص واحد، خاصة في العمليات التي تتضمن مبالغ مالية كبيرة.
ومن الإجراءات المهمة أيضًا:
* مراجعة الفواتير قبل اعتمادها.
* مطابقة المدفوعات مع الفواتير المستحقة.
* مراجعة الخصومات والمرتجعات.
* متابعة الفواتير المتأخرة.
* مراجعة أرصدة العملاء بصورة دورية.
* الاحتفاظ بسجل واضح للتعديلات والتسويات.
وتساعد هذه الإجراءات على تقليل الأخطاء وتحسين مستوى الرقابة على الإيرادات.
ما المؤشرات التي تساعد على تقييم كفاءة دورة الإيرادات؟
يمكن للإدارة استخدام مجموعة من المؤشرات لمتابعة كفاءة دورة الإيرادات، بدلًا من الاعتماد على إجمالي المبيعات فقط.
ومن أبرز هذه المؤشرات:
متوسط فترة التحصيل
يوضح متوسط عدد الأيام التي تحتاج إليها الشركة لتحصيل مستحقاتها من العملاء، ويساعد على تقييم كفاءة إدارة التحصيل.
نسبة الفواتير المتأخرة
توضح حجم الفواتير التي تجاوزت مواعيد السداد مقارنة بإجمالي الفواتير المستحقة، وتساعد على تحديد مدى الحاجة إلى تحسين إجراءات المتابعة.
نسبة المرتجعات إلى المبيعات
تساعد على معرفة حجم المرتجعات مقارنة بالمبيعات، وقد تكشف عن مشكلات متعلقة بجودة المنتجات أو تنفيذ الطلبات أو توقعات العملاء.
دقة تسجيل الإيرادات
تعكس مدى توافق البيانات المسجلة مع العمليات والمستندات الفعلية، وتساعد على اكتشاف الأخطاء أو العمليات غير المكتملة.
ولا ينبغي تحليل أي مؤشر بمعزل عن طبيعة النشاط وسياسة البيع والائتمان والظروف التشغيلية للشركة.
كيف يساعد نظام ERP في تنظيم دورة الإيرادات؟
تتطلب إدارة دورة الإيرادات متابعة مستمرة لبيانات المبيعات والفواتير والعملاء والتحصيلات، وهو ما قد يصبح معقدًا عند الاعتماد على أنظمة منفصلة لكل إدارة.
يساعد نظام تخطيط موارد المؤسسة (ERP) على ربط هذه البيانات داخل بيئة عمل موحدة، مما يسهل انتقال المعلومات بين الأقسام ويقلل الحاجة إلى تكرار إدخال البيانات.
وبحسب الوظائف المتاحة في النظام، يمكن أن يدعم:
* تسجيل عمليات البيع وربطها ببيانات العملاء.
* تنظيم إصدار الفواتير ومراجعتها.
* متابعة أرصدة العملاء والمبالغ المستحقة.
* تسجيل التحصيلات وربطها بالفواتير.
* مراجعة الخصومات والمرتجعات.
* استخراج تقارير عن المبيعات والتحصيل.
* متابعة العمليات المالية المرتبطة بدورة الإيرادات.
وتساعد هذه الإمكانات على توفير بيانات أكثر تنظيمًا، بما يدعم المحاسب والإدارة في مراجعة العمليات واتخاذ القرارات.
دور Kanz ERP في تنظيم العمليات المالية
يساعد Kanz ERP الشركات على تنظيم العمليات المالية والمحاسبية ضمن بيئة متكاملة، بما يدعم متابعة البيانات المرتبطة بالمبيعات والحسابات والعملاء.
وفي إطار إدارة دورة الإيرادات، تبرز أهمية وجود نظام يساعد على تنظيم تسجيل العمليات والفواتير والتحصيلات، وإتاحة البيانات اللازمة لمراجعة أرصدة العملاء ومتابعة المستحقات.
كما أن ربط المعلومات المالية بالعمليات المختلفة يساعد على تقليل الاعتماد على الملفات المنفصلة، ويجعل الوصول إلى البيانات ومراجعتها أكثر سهولة.
وتعتمد الاستفادة الفعلية على الوظائف المتاحة في النظام وإعداداته، ومدى توافقها مع دورة العمل والإجراءات المحاسبية داخل الشركة.
مثال عملي على دورة الإيرادات داخل شركة تجارية
لنفترض أن شركة باعت منتجات لأحد العملاء بقيمة 200 ألف جنيه، على أن يتم السداد خلال 30 يومًا.
تبدأ العملية بتسجيل طلب البيع وتنفيذه، ثم إصدار الفاتورة وإثبات الإيراد والمبلغ المستحق على العميل وفقًا للمعالجة المحاسبية المناسبة.
بعد ذلك تتم متابعة الفاتورة حتى موعد استحقاقها، وعندما يسدد العميل المبلغ، يتم تسجيل التحصيل ومطابقته مع الفاتورة.
أما إذا قام العميل بسداد 120 ألف جنيه فقط، فيجب تحديث رصيده ليظهر المبلغ المتبقي وقدره 80 ألف جنيه، ثم متابعة الجزء غير المحصل وفق سياسة الائتمان المعتمدة.
ومن خلال وجود نظام منظم، يستطيع المحاسب معرفة حالة العملية في كل مرحلة، دون الحاجة إلى مراجعة عدة ملفات أو طلب البيانات من أكثر من إدارة.
كيف تؤثر دورة الإيرادات على التدفقات النقدية؟
ترتبط دورة الإيرادات بالتدفقات النقدية من خلال توقيت تحصيل المبالغ المستحقة على العملاء.
فقد تحقق الشركة مبيعات مرتفعة، ولكن إذا كانت فترات التحصيل طويلة، فقد تواجه صعوبة في توفير النقدية اللازمة لسداد الموردين والرواتب والمصروفات التشغيلية.
لذلك يجب ألا تركز الإدارة على زيادة المبيعات فقط، بل تحتاج أيضًا إلى متابعة شروط الائتمان، ومواعيد الاستحقاق، ومعدلات التحصيل.
ويساعد تحليل دورة الإيرادات على اكتشاف نقاط التأخير، وتقييم سياسات البيع الآجل، وتحسين التنسيق بين المبيعات والحسابات والتحصيل.
تمثل دورة الإيرادات إحدى أهم العمليات داخل الشركات، لأنها تربط بين النشاط التجاري والمعالجة المحاسبية والتحصيل النقدي.
وكلما كانت مراحل الدورة واضحة ومنظمة، أصبحت الشركة أكثر قدرة على تسجيل إيراداتها بدقة، ومتابعة مستحقاتها، واكتشاف الأخطاء، وتحسين كفاءة التحصيل.
ومع زيادة حجم العمليات وتعدد العملاء، يساعد استخدام نظام ERP مناسب على تنظيم البيانات وربط الإدارات المختلفة، بما يدعم الرقابة المالية ويوفر معلومات أكثر دقة للإدارة عند اتخاذ القرارات.

اترك تعليقاً